中国牵引车市场销量分析与道路货物运输的联动效应(2020-2024)
引言
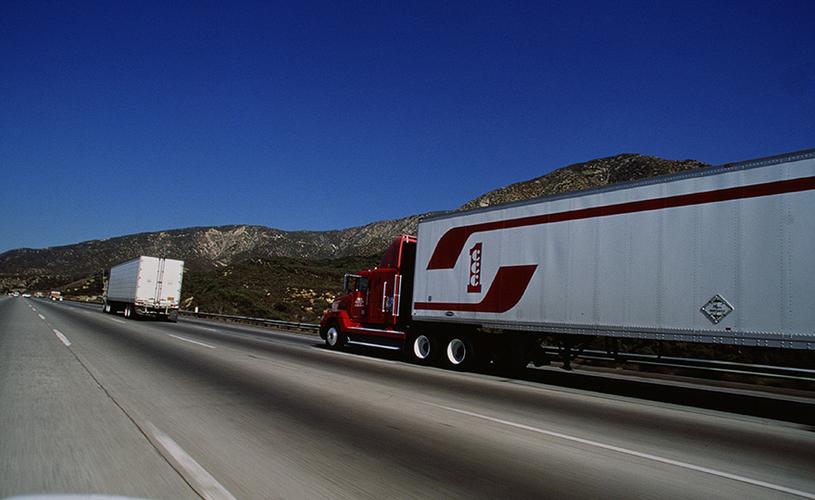
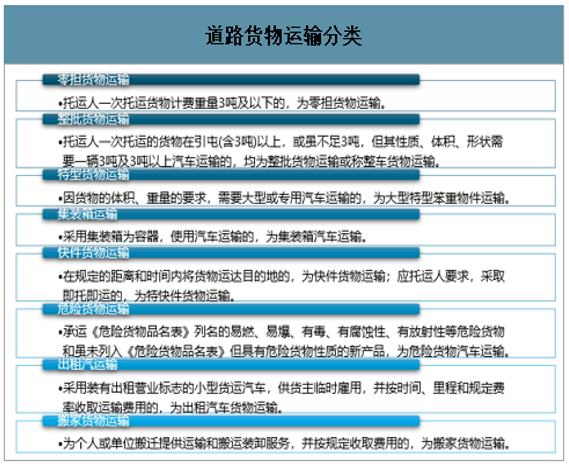
牵引车作为公路运输的核心装备,其市场销量与道路货物运输需求高度相关。2020-2024年,中国牵引车市场经历了政策切换、需求波动与结构性调整,本文结合道路货运景气度,分析销量变化动因及趋势。
一、整体销量走势:从高位回落至温和复苏
2020年,受国三淘汰、治超加严及基建投资拉动,牵引车销量达约72万辆(含半挂牵引车),创历史新高。2021年国六切换透支需求,下半年销量断崖式下滑,全年约67万辆。2022年受疫情、物流受阻及货运低迷影响,销量跌至约38万辆,同比降幅超40%。2023年货运恢复但运力过剩,销量仅微增至42万辆。2024年1-8月累计销量约35万辆,同比持平,呈现弱复苏态势。
二、道路货运需求对销量的传导机制
- 货运量与周转量:2023年公路货运量恢复至约400亿吨,但干散货、集装箱运输增速分化。大宗物资运输疲软抑制了中重型牵引车需求,而冷链、快递等高附加值运输对高端牵引车形成支撑。
- 运价与运力利用率:2022-2023年公路运价指数持续低位运行,个体车主购车意愿降低。2023年牵引车平均月行驶里程同比下降约8%,运力过剩导致新增需求不足。
- 政策与环保升级:国四柴油车淘汰政策在部分省份试点,2024年新能源牵引车(换电/充电)销量占比提升至8%左右,但干线运输仍以传统柴油车为主。
三、细分市场表现
- 按燃料类型:柴油牵引车仍占85%以上份额,LNG牵引车受气价波动影响,2024年占比降至5%;新能源牵引车在短倒、港口场景增长快,但续航和补能制约干线渗透。
- 按吨位:牵引车向大马力(500+马力)和轻量化发展,6×4车型占比超70%,4×2车型因治超政策需求萎缩。
- 按区域:华东、华北为销量主力,但2023-2024年西北、西南基建项目支撑部分需求,区域集中度略有下降。
四、竞争格局与集中度
一汽解放、中国重汽、东风商用车稳居前三,2024年合计份额约65%。陕汽、福田紧随其后。头部企业通过动力链自研、服务网络下沉巩固优势,中小品牌在运价低迷下份额收缩。
五、趋势展望
- 需求总量趋稳:在“公转铁”“公转水”政策及货运结构调整下,牵引车年销量将维持35-45万辆平台期。
- 新能源加速渗透:预计2025年新能源牵引车份额突破15%,换电重卡在短途场景经济性凸显。
- 后市场与服务价值:车电分离、TCO托管等模式将改变销量结构,用户更关注全生命周期成本。
- 出口成为增量:2024年牵引车出口(含CKD)同比增20%,俄罗斯、中东、非洲市场贡献显著。
结论
中国牵引车市场销量已从政策驱动的高速增长转向货运需求驱动的存量博弈。道路货运的复苏质量、运价回暖程度及新能源经济性是决定未来销量的关键变量。企业需关注细分场景(绿通、快递、港口)的差异化需求,通过产品升级和服务创新应对市场波动。
如若转载,请注明出处:http://www.sytydwl.com/product/6.html
更新时间:2026-11-01 08:55:17